


(48) 99927-5358
Novembro
22 Domingo, 2026

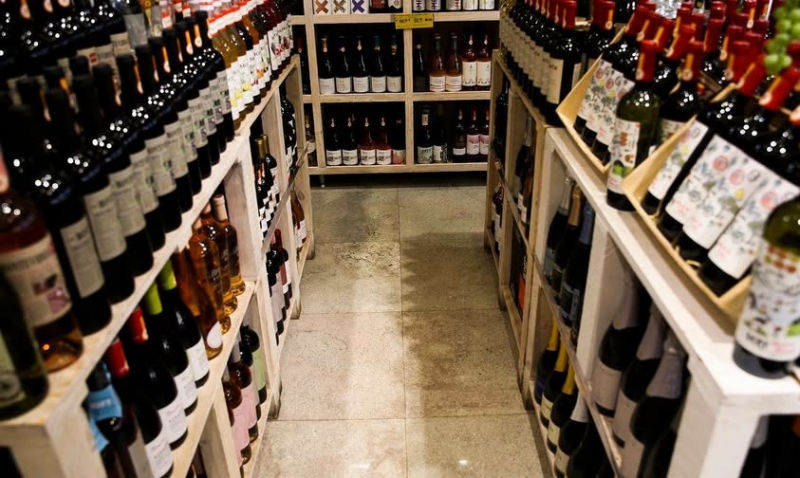
Governo publica MP que define alíquotas do Imposto Seletivo
05/11/2026
Medida Provisória 1.399/2026 traz cobrança para fevereiro de 2027 e prevê R$ 41,9 bilhões em 2027
Após meses de negociação com os setores atingidos, o governo federal publicou na quarta-feira (4) a Medida Provisória (MP) 1.399/2026, que define as alíquotas do Imposto Seletivo (IS), conhecido como “Imposto do Pecado”, com início previsto para fevereiro de 2027 e regras temporárias até dezembro do mesmo ano.
O que entra na cobrança do Imposto Seletivo
Criado pela reforma tributária, o Imposto Seletivo é um tributo federal que incidirá sobre produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente. Entre os itens citados estão cigarros, bebidas alcoólicas, refrigerantes, veículos e determinadas atividades de apostas. A cobrança poderá alcançar produção, extração, comercialização ou importação, mas será feita uma única vez ao longo da cadeia econômica, sem aproveitamento de créditos de operações anteriores.
A MP também diz que o IS será aplicado além dos demais tributos previstos na nova estrutura tributária brasileira. Em regra, as alíquotas temporárias foram definidas com base na tributação hoje aplicada pelo Imposto sobre Produtos Industrializados (IPI).
As alíquotas previstas para 2027
Para cigarros e cigarrilhas, a cobrança será de 66,7% sobre 15% do preço, mais R$ 3,50 por vintena. Os demais produtos fumígenos terão alíquota de 37,5%. Entre as bebidas, a MP fixa 2,6% para bebidas açucaradas; 4,2% para cervejas de malte; 8% para vinhos e outras bebidas fermentadas; 12% para vermutes e bebidas semelhantes; 16% para vinhos do Porto e Madeira; 16% para bebidas alcoólicas com teor acima de 14%; 16% para bebidas refrescantes com teor alcoólico inferior a 8%; 20% para rum de cana-de-açucar, exceto melaço; e 24% para demais bebidas destiladas.
Na lista também aparecem concursos de prognósticos (jogos de azar), com alíquota de 0,5%; aviões e helicópteros, com 6,8%; barcos a motor, com 12%; e demais embarcações de recreio ou esporte a motor, com 7,8%. No caso dos cigarros e cigarrilhas, a parcela fixa corresponde a um maço com 20 unidades.
Para os automóveis, a sistemática é diferente. A MP estabelece alíquota-base de 6,3% para carros de passeio e de 3,9% para veículos comerciais leves. No caso dos carros de passeio, o percentual final levará em conta fonte de energia e tecnologia de propulsão; eficiência energética; potência do veículo; desempenho estrutural e tecnologias de assistência à direção; e reciclabilidade. Depois dos ajustes previstos na medida, o resultado será multiplicado pelo fator de conversão de 1,21.
Veículos mais sustentáveis poderão ter redução na tributação, enquanto outros modelos poderão sofrer acréscimos. A alíquota final não será igual para todos os automóveis.
Quem fica fora da cobrança em alguns casos
A medida provisória prevê alíquota zero para veículos adquiridos por pessoas com deficiência (PCD), automóveis comprados por pessoas com Transtorno do Espectro Autista (TEA), veículos usados por taxistas na categoria de aluguel, modelos sustentáveis que cumpram os critérios da medida e tenham o registro exigido, caminhões com peso bruto total igual ou superior a 3.500 quilos — exceto picapes — e aeronaves, embarcações e veículos destinados ao uso operacional das Forças Armadas e da segurança pública, observadas as condições legais.
Também haverá alíquota zero para determinados bens minerais durante o período de transição de 2027. A extração de petróleo, minério de ferro, carvão mineral e gás natural ficará nessa condição ao longo do ano.
Como fica a transição até 2028
Até dezembro de 2026, continua valendo o modelo atual de tributação pelo IPI. Em janeiro de 2027, o governo pretende manter a incidência do IPI sobre os produtos abrangidos pelo Imposto Seletivo, se houver aprovação de uma Proposta de Emenda à Constituição (PEC). De fevereiro a dezembro de 2027 começa a cobrança do novo tributo com percentuais temporários. A partir de janeiro de 2028, deve entrar em vigor o modelo permanente.
O governo deverá enviar ao Congresso Nacional até 31 de maio de 2027 um projeto de lei com as alíquotas que valerão a partir de 2028. As taxas definitivas ainda serão discutidas pelo governo federal e pelo Congresso Nacional. Para esse período permanente, produtos como cigarros, bebidas alcoólicas e veículos poderão ter aumentos ou reduções na tributação.
A intenção do governo é usar o imposto como instrumento para desestimular o consumo de produtos prejudiciais à saúde e ao meio ambiente. Com a mudança, o IPI terá suas alíquotas reduzidas a zero para a maior parte dos produtos, preservadas as exceções ligadas à Zona Franca de Manaus. Enquanto o IPI tem incidência mais ampla sobre produtos industrializados, o Imposto Seletivo ficará concentrado em bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Para 2027, a previsão do governo é arrecadar R$ 41,9 bilhões com o novo tributo. A estimativa consta do Projeto de Lei Orçamentária Anual (PLOA). A transição deve ocorrer de forma gradual e com mecanismos para evitar mudanças bruscas na carga tributária durante a troca dos impostos. As informações são da Agência Brasil.
- 1
- 2
- 3
- 4
- Próxima
- Última Página
Mostrando 1 - 12. Total de 191 em 16 página(s).
JORNAL DIGITAL
Classificados

Praia Lagoa Cortada

Funerária Santa Catarina

Contábil Contabilidade

Gás e Água do Evandro
Material de Construção Beira Mar

JD Contabilidade

Lavação Caprichos Car

Rede Furnas

Barbearia Coelho

Material de Construção João de Barro

Câmara Municipal de Balneário Gaivota

Automarkas veículos

Mecânica Sid Car


Utilizamos cookies para sua melhor experiência em nosso website. Ao continuar nesta navegação, consideramos que você aceita esta utilização.
Ok Política de Privacidade
Últimas Notícias
(48) 99927-5358

Copyright 2018 - Todos os direitos reservados - Jornal Sul Catarinense